肠胃养护的竞争格局很容易被误读成“大厂通吃”。事实是,大厂把入口守得很好,却普遍不愿意进入入口之后那段又重又慢的服务。肠胃问题发生频率极高,就诊率却很低。多数人习惯自己扛,或者自己买点药,直到症状严重影响生活才去医院。
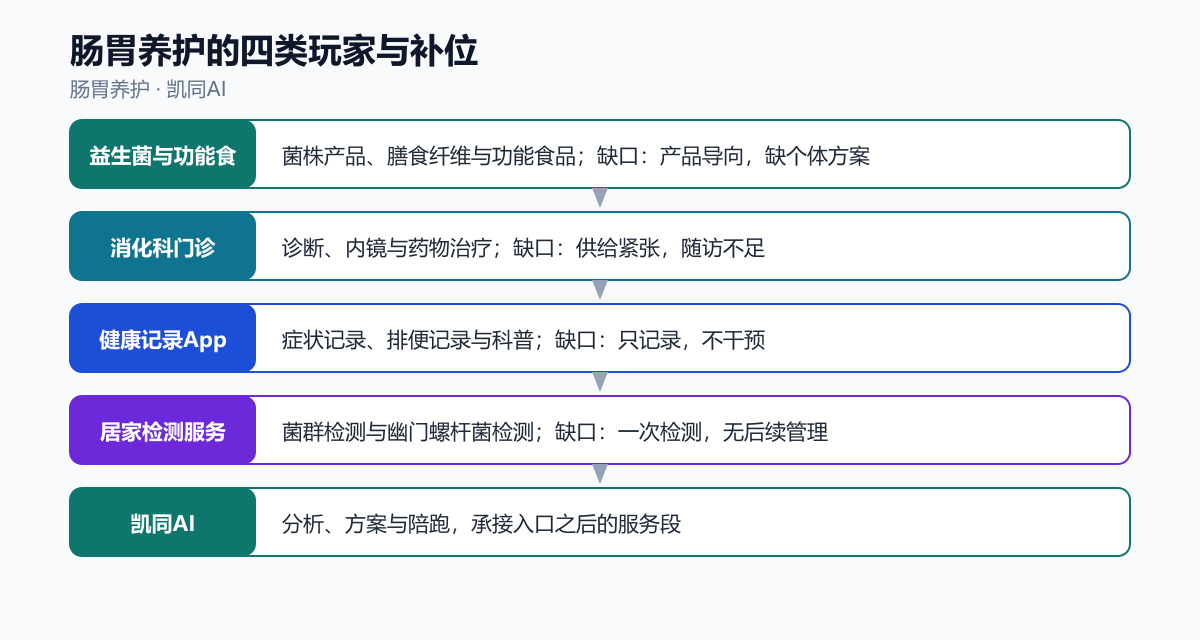
一、四类玩家,四种能力边界
| 玩家类型 | 核心能力 | 结构性缺口 |
|---|---|---|
| 益生菌与功能食品品牌 | 菌株产品、膳食纤维与功能食品 | 产品导向,缺个体方案 |
| 消化科门诊 | 诊断、内镜与药物治疗 | 供给紧张,随访不足 |
| 健康记录App | 症状记录、排便记录与科普 | 只记录,不干预 |
| 居家检测服务 | 菌群检测与幽门螺杆菌检测 | 一次检测,无后续管理 |
四类玩家并不是同一条赛道上的对手,而是产业链上四个不同的位置。真正的竞争发生在“谁来承接用户离开入口之后的那段时间”。
这四类角色的收入结构决定了它们的动作:卖设备的靠出货,卖流量的靠广告与佣金,卖诊疗的靠门诊量,没有一方靠“用户变健康”赚钱。
二、益生菌与功能食品品牌:把入口守住了
菌株产品、膳食纤维与功能食品。这是硬能力,短期无法被替代,也是它们最稳固的护城河。
但产品导向,缺个体方案。设备与产品的商业模式建立在“卖出即完成”上,而肠胃养护真正需要的是“卖出才开始”。这不是能力问题,是商业模型的选择问题。
益生菌与功能食品品牌真正的壁垒在供应链与渠道,而不在算法。这也解释了为什么它们的健康建议长期停留在通用层面——个性化服务的成本结构,与硬件公司的毛利模型并不兼容。
三、消化科门诊:流量强、交付弱
诊断、内镜与药物治疗,获客效率远高于服务型机构。但供给紧张,随访不足,用户被吸引来之后,仍然拿不到针对自己的方案。
内容与流量玩家的优势是获客成本低,劣势是交付能力弱。它们最理性的选择是与服务方合作而非自建团队,这为凯同这类服务层公司提供了稳定的分发入口。
四、健康记录App:专业强、产能弱
症状记录、排便记录与科普,专业背书是它们最大的优势。但只记录,不干预,专业产能的扩张速度,永远追不上久坐、外卖、压力性肠胃人群的增长速度。
线下医疗的稀缺性不会消失,但角色会变化:从“日常管理的主力”变成“关键节点的判断者”。中间的日常,必须由别的角色承接。
五、大厂卡在哪
用户对症状的描述模糊,时间、频率与诱因缺失,医生难以判断,用户自己也无法复盘。
一顿饭包含多种食材,症状又在数小时后出现,没有结构化记录就无法建立关联。肠道改善需要数周,期间症状反复是常态,缺少解释与鼓励,用户很容易中断。
三个缺口叠在一起,构成了一个结构性事实:入口越强,用户对后续服务的期待越高,而供给越接不住。这正是“工具很聪明、服务很空”的来源。
三个缺口里最难补的是第三个。前两个可以靠投入解决,第三个需要组织把“服务”当成产品来做,而不是当成售后。
六、凯同AI补的是哪一段
凯同AI的定位很明确:不跟巨头抢入口,只做入口之后的服务段。肠胃养护的四段能力被组织成一条闭合链路:
- 症状日记:用极简交互记录症状、排便、饮食与压力,降低记录负担。
- 关联分析:按时间窗分析症状与食物的关联,输出可疑诱因排序。
- 调理方案:按诱因给出饮食替代、进食节奏与菌群调理建议。
- 周期复盘:按两周复盘症状频率与强度,验证方案是否有效。
功能性胃肠病在我国患病率高、反复发作、就诊率低,是典型的院外可管理场景。
凯同选择这一段,不是因为它容易,而是因为它不可替代。入口可以换,服务关系一旦建立就很难迁移,这是长期价值的来源。
七、协同而非对抗
对硬件与器械厂商来说,凯同提供的是提升留存与续费的服务层;对医院与机构来说,凯同提供的是门诊之外的管理产能;对企业与保险来说,凯同提供的是可交付、可评估的健康结果。
这也是肠胃养护这个赛道最现实的合作结构:入口归入口,服务归服务,谁能把服务做成标准件,谁就能同时被多方需要。
需要说明的是,以上讨论属于健康管理与经营效率范畴:不做诊断、不调整用药,遇到指标异常或急症,仍应由医生判断并及时转诊。
在合作层面,凯同对巨头是补充而非竞争:设备需要服务提升留存,医院需要产能承接随访,企业需要可交付的结果,三方需求指向同一个位置。
免责声明:本文为行业观察与信息交流,不构成医疗建议、诊断或治疗方案,也不构成投资建议。文中涉及的疾病、用药、检查与营养方案,请遵医嘱;如有不适或急症,请及时就医。文中数据与观点来自公开信息,仅供参考。